درخواست ثبت اولیه (S-1) انثراپیک برای عرضه عمومی رسماً منتشر شد و علاوه بر هشدارها درباره «خطرات فاجعهبار یا وجودی برای بشریت»، شامل مجموعهای پیچیده از کلاسهای مختلف سهام است.
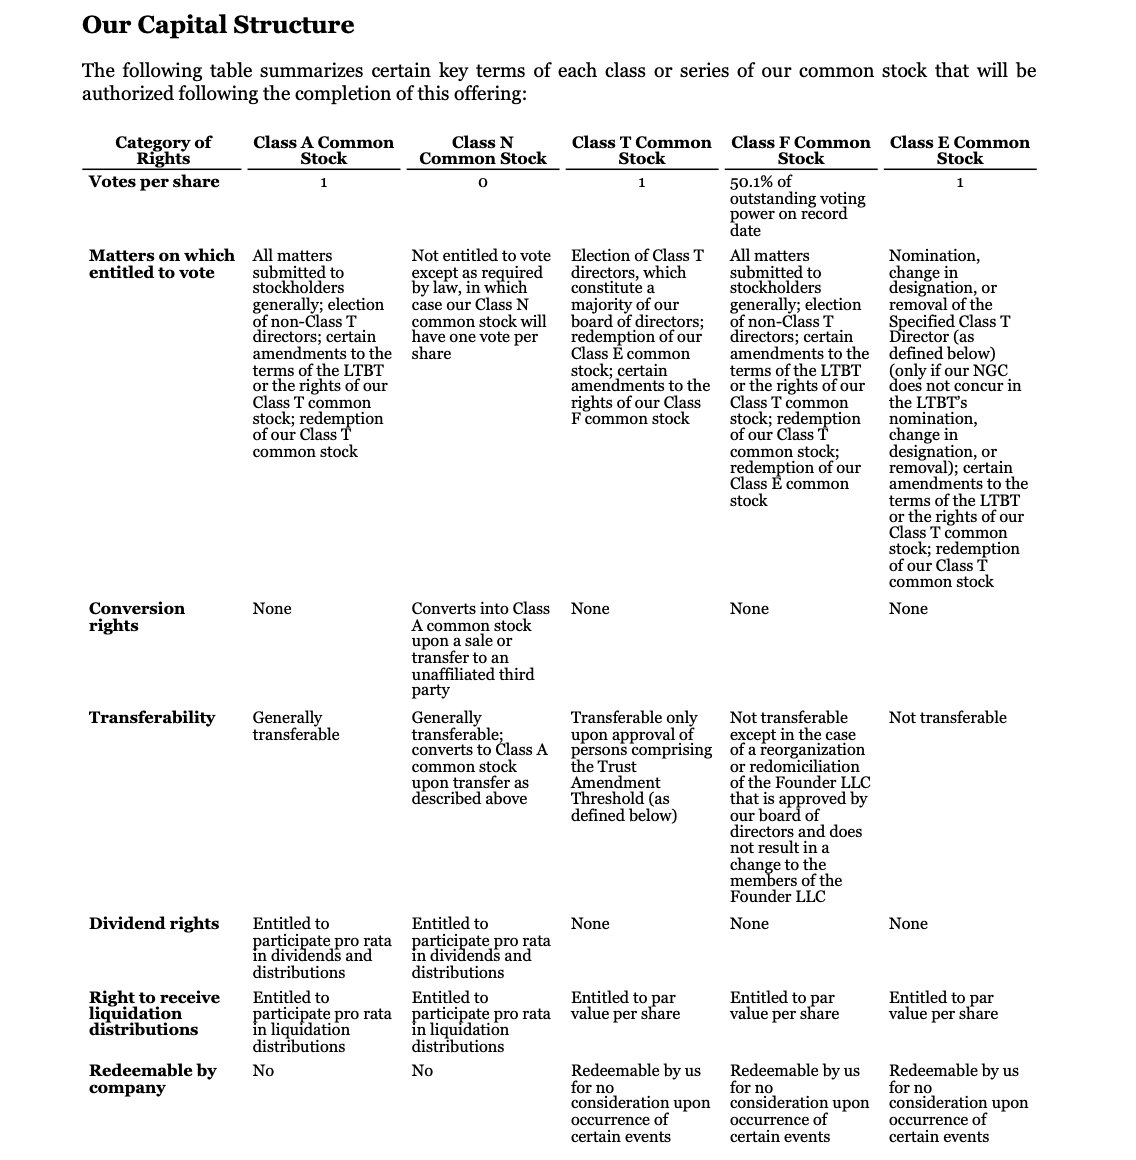
سهام انثراپیک در پنج دسته خواهد بود: A، E، F، N و T؛ دو مورد از این دستهها تنها شامل یک سهم هستند و سه مورد دیگر هیچ حق اقتصادی ندارند. عموم مردم فقط میتوانند یکی از آنها را خریداری کنند: سهام کلاس A.
بیشترین جنجالها حول سهام دوکلاسه مربوط به کلاس B بوده است، اما عرضه اولیه انثراپیک این موضوع را به حروف جدیدی میکشاند... بهویژه کلاس F، یک سهم منفرد که به هر بنیانگذار اجازه میدهد حتی اگر ۹۸ درصد از سهام خود را واگذار کند، همچنان در رأی تعیینکننده نقش داشته باشد.
این عرضه اولیه یک سهم از نوع کلاس F ایجاد میکند که توسط یک شرکت با مسئولیت محدود (LLC) متعلق به هفت بنیانگذار نگهداری میشود. آن یک سهم ۵۰.۱ درصد حق رأی و هیچ حق اقتصادی ندارد. هر بنیانگذار متعهد شده است که ۸۰ درصد از دارایی انثراپیک خود را واگذار کند. سهامداران عمومی ۴۹.۹ درصد باقیمانده را میان خود تقسیم میکنند، صرفنظر از تعداد سهامی که در اختیار دارند. طبق متن درخواست ثبت، دارندگان کلاس A «به طور کلی قادر نخواهند بود نتیجه هر موضوعی که به رأی سهامداران ما گذاشته شود یا انتخاب مدیران ما را تحت تأثیر قرار دهند، فارغ از اینکه چگونه رأی دهند.»
سهام چندکلاسه، که به شرکت اجازه میدهد سهام خود را به عموم بفروشد در حالی که گروه کوچکی، معمولاً بنیانگذاران، بیشتر آرا را در اختیار نگه میدارند، رو به افزایش است. سرمایهگذاران بزرگ سالها با آن مبارزه کردهاند، اما شرکتهایی که بسیاری از سرمایهگذاران تمایل به مالکیت آنها دارند، معمولاً شرکتهای فناوری، علاقه خاصی به این ساختار نشان میدهند.
در سال ۲۰۲۵، ۱۵ مورد از ۳۱ شرکت فناوری که در آمریکا وارد بورس شدند دارای بیش از یک کلاس سهام بودند، همچنین ۴۱ درصد از کل عرضههای اولیه سهام (IPO) چنین وضعیتی داشتند، در مقایسه با حدود ۱۰ درصد در چهار دهه و نیم گذشته؛ این آمار بر اساس دادههای جمعآوریشده توسط جی ریتِر، استاد مالی دانشگاه فلوریدا، است. ریتِر کشف کرد که عرضههای اولیه سهام چندکلاسه شرکتهای فناوری از سال ۱۹۸۰ تاکنون، در سه سال اول عملکرد خود حدود ۱۹ واحد درصد بهتر از سهام مشابه عمل کردهاند، در حالی که عرضههای تککلاسه ۲.۴ واحد درصد عقبتر بودهاند.
سهام کلاس A همان سهامی است که در عرضه اولیه فروخته میشود، در بازار ناسداک با نماد «ANT» فهرست شده و هر سهم یک رأی دارد. هر چند سهم کلاس A وجود داشته باشد، مجموعاً هرگز نمیتوانند بیش از ۴۹.۹ درصد آرا را در اختیار بگیرند. بنیانگذاران نیز صاحب کلاس A هستند، حدود ۲۴۰ میلیون سهم هر کدام، طبق درخواست S-1 که انثراپیک روز دوشنبه ارائه داد.
کلاس F یک سهم است که توسط یک LLC متعلق به هفت بنیانگذار نگهداری میشود. این سهم ۵۰.۱ درصد حق رأی در تقریباً همه مواردی که سهامداران تصمیم میگیرند، از جمله انتخاب تمام مدیرانی که صندوق انتخاب نمیکند، دارد. این سهم هیچ حق اقتصادی ندارد و صدور سهام جدید نمیتواند ارزش آن را رقیق کند. اگر اکثر بنیانگذاران نتوانند بر سر نحوه رأی دادن توافق کنند، سهم به نسبت آرای کلاس A عمومی رأی میدهد. این سهم زمانی از بین میرود که کمتر از سه نفر از هفت بنیانگذار به مدت ۹۰ روز در LLC باقی بمانند.
کلاس T نیز یک سهم است که پس از تجزیه معکوس ۱ به ۱۰۰۰ در ۱۷ سپتامبر، توسط «صندوق بهره بلندمدت» انثراپیک نگهداری میشود. پنج امین این صندوق، که یکی از صندلیهای آن در حال حاضر خالی است، از این سهم برای انتخاب اکثریت اعضای هیئت مدیره استفاده میکنند. این سهم هیچ حق اقتصادی و تاریخ انقضایی ندارد. چهار صندلی از پنج صندلی صندوق پر شده است. رئیس صندوق نیل «بادی» شاه، مدیرعامل ابتکار دسترسی بهداشتی کلینتون و مدیرعامل پیشین سازمان ارزیابی خیریه GiveWell است. ریچارد فونتین مرکز امنیت نوین آمریکا، یک اندیشکده امنیت ملی را اداره میکند و زمانی مشاور جان مککین، سناتور، در امور سیاست خارجی بود. بن برنانکی، رئیس سابق فدرال رزرو، در ماه ژوئن پیوست. کریستوفر استابز، فیزیکدان دانشگاه هاروارد که این ماه عضو شد، در کشف شتاب گرفتن انبساط جهان سهیم بود و در گروه جیسون (JASON)، مجمعی از دانشمندانی که دولت را در امور امنیت ملی راهنمایی میکنند، حضور دارد.
کلاس N همان حقوق اقتصادی کلاس A را دارد اما بدون حق رأی، مگر در مواردی که قانون الزام کند. طبق متن درخواست ثبت، دارندگان آن «عمدتاً شرکای تجاری راهبردی» هستند، از جمله آمازون و گوگل. اگر به خریدار غیرمرتبط فروخته شوند، به کلاس A تبدیل میشوند. انثراپیک همچنین ۸۴۶.۸ میلیون سهم کلاس N، حدود ۵ درصد از شرکت، را در صندوق منافع عمومی خود قرار داده است.
کلاس E به کارمندان غیر از بنیانگذاران تعلق میگیرد. این سهم هیچ حق اقتصادی ندارد و فقط در دو مورد رأی میدهد: اختلاف بین کمیته نامزدی هیئت مدیره و صندوق بر سر یک مدیر خاص منصوبشده توسط صندوق، و تغییرات در خود صندوق.
در مجموع، صندوق اکثریت اعضای هیئت مدیره را انتخاب میکند و بنیانگذاران بر سایر آرای سهامداران کنترل دارند. طبق متن درخواست ثبت، دارندگان کلاس A «به طور کلی قادر نخواهند بود نتیجه هر موضوعی که به رأی سهامداران ما گذاشته شود یا انتخاب مدیران ما را تحت تأثیر قرار دهند، فارغ از اینکه چگونه رأی دهند.»
توضیح انثراپیک این است که بنیانگذاران آن «به طور متمایز برای پاسداری از مأموریت ما مجهز هستند» و رهبری نباید با «فشار برای اولویت دادن به نتایج کوتاهمدت یا اهداف صرفاً مالی» مواجه شود. بنیانگذارانی که خواهان سهام با حق رأی فوقالعاده هستند، دهههاست نسخهای از این استدلال را مطرح میکنند. نسخه انثراپیک درباره ایمنی هوش مصنوعی است.
بیشتر اجزای این ساختار قبلاً آزمایش شدهاند. ایلان ماسک از سهام با حق رأی فوقالعاده برای حفظ کنترل اسپیسایکس هنگام ورود آن به بورس در ماه ژوئن استفاده کرد. نیویورک تایمز دهههاست که در یک صندوق خانوادگی با مأموریت مکتوب قرار دارد. و حرکت اصلی، یعنی بخشیدن بیشتر پول در حالی که رأی حفظ میشود، کاری است که مارک زاکربرگ در فیسبوک امتحان کرد و در سال ۲۰۱۷ در برابر شکایت سهامداران از آن دست کشید.
سابقه زاکربرگ
تا آوریل ۲۰۲۶، زاکربرگ ۹۹.۸ درصد از سهام کلاس B متا را در اختیار داشت که هر سهم ۱۰ رأی دارد و به او ۶۰.۸ درصد از کل قدرت رأی شرکت میبخشد، طبق بیانیه وکالتی ۲۰۲۶ متا. سهم اقتصادی او حدود ۱۴ درصد است، طبق نامهای در سال ۲۰۲۶ به سهامداران از دفتر خزانهدار ایالت ایلینوی، که از هشدار خود متا نقل قول میکند که نفوذ دارندگان کلاس A «به دلیل ساختار دوکلاسه سهام عادی ما» محدود است.
در دسامبر ۲۰۱۵، زاکربرگ و همسرش، پریسیلا چان، ۹۹ درصد از سهام فیسبوک خود را برای دوران حیاتشان به خیریه اختصاص دادند که از طریق «ابتکار چان زاکربرگ»، یک LLC، مدیریت میشود. این مسئله یک مشکل ریاضی ایجاد کرد: هر سهمی که او میبخشید، ۱۰ رأی را نیز با خود میبرد.
پاسخ فیسبوک یک سهام جدید بدون حق رأی کلاس C بود، دو سهم برای هر سهم کلاس A یا B، که زاکربرگ گفت به او اجازه میدهد «کنترل بنیانگذارانه بر فیسبوک را حفظ کند». سهامداران شکایت کردند و آن را «فرمولی برای فاجعه» خواندند. در سپتامبر ۲۰۱۷، چند روز قبل از اینکه قرار بود در دلاور شاهد دهد، زاکربرگ از این طرح دست کشید و گفت قیمت سهام به اندازه کافی بالا رفته تا فعالیتهای خیرخواهانه او را تأمین کند و کنترل را حفظ نماید. طبق محاسبات او، او میتوانست «کنترل رأی فیسبوک را برای ۲۰ سال یا بیشتر حفظ کند». نسخهای از این طرح هفته گذشته احیا شد، زمانی که متا اعلام کرد سهام جدید بدون حق رأی کلاس C صادر میکند که به زاکربرگ اجازه میدهد تعهدات خود برای تأمین مالی ابتکار چان زاکربرگ و پرداخت مالیات احتمالی ثروت در کالیفرنیا، در صورت تصویب قانون، را انجام دهد.
درخواست S-1 انثراپیک ساختاری را ترسیم میکند که در آن یک بنیانگذار تا زمانی که ۲ درصد از سهام دوران عرضه اولیه خود را نگه دارد، صندلی خود را در LLC حفظ میکند. ۵۰.۱ درصد بنیانگذاران «مورد رقیقسازی قرار نخواهد گرفت». خود تعهدات «بیانیههای داوطلبانه و قابل بازگشت از قصد خیرخواهانه هر بنیانگذار» هستند.
درخواست S-1 حتی این را در بخش طولانی «عوامل خطر» خود توضیح داده است، جایی که قوانین SEC به شرکتی که وارد بورس میشود الزام میکند خطراتی که ممکن است برای خریداران سهامش رخ دهد را فهرست کند. طبق متن، وقتی بنیانگذاران سهام میبخشند، «منافع اقتصادی شخصی آنها در ما کاهش مییابد در حالی که کنترل رأی آنها از طریق LLC بنیانگذاران بدون تغییر باقی میماند»، که این امر «ممکن است همسویی منافع بنیانگذاران ما را با سایر سهامداران کاهش دهد یا باعث واگرایی این منافع شود».
زاکربرگ از قبل به سهام متای نگهداریشده توسط بیوهوب چان زاکربرگ، که در آن هیچ منافع مالی ندارد، رأی میدهد. داریو آمودی به ۴.۶ میلیون سهم انثراپیک نگهداریشده در صندوقهای توصیهشده اهداکنندگان، تحت توافقنامههای نمایندگی برگشتناپذیر، رأی خواهد داد.
نسخه ماسک
اسپیسایکس، که در ژوئن وارد بورس شد، کنترل را با شرایط مشابهی به ماسک اعطا کرد. درخواست اصلاحشده S-1 آن قدرت رأی او را بلافاصله پس از عرضه، با قیمت IPO ۱۳۵ دلار، حدود ۸۲.۴ درصد قرار داد، که ۸۱.۱ درصد آن از سهام کلاس B با ۱۰ رأی او ناشی میشد. اسناد عرضه شرکت گفتند که این ساختار «کنترل رأی را با آقای ماسک» و سایر دارندگان کلاس B متمرکز میکند. دارندگان کلاس B به تنهایی اکثریت اعضای هیئت مدیره را انتخاب میکنند و همانطور که در پیشنویس ثبت آمده بود، ماسک «خواهد توانست هر مدیر کلاس B را انتخاب، عزل یا جایگزین کند».
آن کنترل به مالکیت ماسک بر سهام بستگی دارد. اسپیسایکس هشدار داد که اگر او به اندازه کافی سهام کلاس B بفروشد تا اکثریت کلاس را از دست بدهد، دارندگان دیگر میتوانند کنترل هیئت مدیره را به دست گیرند، اما بنیانگذاران انثراپیک میتوانند ۹۸ درصد از سهام خود را بفروشند و همچنان صندلیهای خود را در LLC حفظ کنند.
مشابهات روزنامهنگاری
خانواده اوکس-سولزبرگر از زمانی که آدولف اس. اوکس روزنامه را در سال ۱۸۹۶ خرید، کنترل نیویورک تایمز را در دست داشته است، طبق بیانیه وکالتی ۲۰۲۶ شرکت. سهامداران عمومی کلاس A چهار نفر از ۱۳ مدیر را انتخاب میکنند. نه نفر دیگر توسط سهام کلاس B انتخاب میشوند که حدود ۹۴.۶ درصد آن توسط صندوق خانوادگی و یک نهاد وابسته خانوادگی نگهداری میشود. صندوق برای حفظ روزنامه «کاملاً بیباک، آزاد از تأثیرات پنهانی و فداکارانه وقف شده برای رفاه عمومی» وجود دارد، به تعبیر وصیتنامه اوکس.
امینان تایمز موظفند سهام کلاس B را نگه دارند و علیه هر معاملهای که کنترل روزنامه را از آنها دور کند رأی دهند. آنها جانشینان خود را معرفی میکنند و اعضای خانوادهای که میخواهند سهام کلاس B بفروشند مجبورند ابتدا آن را به سایر خویشاوندان و سپس به شرکت پیشنهاد دهند.
چهار نفر از هشت امین در هیئت مدیره نشستهاند، از جمله ای.جی. سولزبرگر، رئیس و ناشر. مانند انثراپیک و اسپیسایکس، تایمز واجد شرایط شرکت تحت کنترل است و میتواند برخی از قوانین حاکمیت بورس را نادیده بگیرد. اما اعلام کرده است که این کار را نمیکند و همچنان هیئت مدیرهای با اکثریت مستقل دارد. انثراپیک میگوید «در حال حاضر» بر آن معافیتها «تکیه میکند».
سهام با حق رأی فوقالعاده نگهداریشده در صندوقهای خانوادگی همیشه دوام نمیآورد. خانواده بانکرافت ۶۴ درصد از آرای داو جونز را با کمتر از ۲۵ درصد از دارایی کنترل میکرد، اما سهام کلاس B آنها در مجموعهای از صندوقها قرار داشت که حدود ۳۵ ذینفع آنها مجبور نبودند با هم رأی دهند. روپرت مردوک با پیشنهاد ۶۰ دلار به ازای هر سهم آنها را جدا کرد و معامله را در سال ۲۰۰۷ بست. کمیته ویژهای که او موافقت کرد برای حفاظت از استقلال وال استریت ژورنال تأسیس شود، استعفای سردبیر اجرایی خود را در سال بعد از تماسهای تلفنی مردوک متوجه شد.
آرای بانکرافتها به پول متصل بود و مردوک برای آنها پرداخت کرد. انثراپیک این دو را، حداقل تا حدی، از هم جدا کرده است. سیاستهای صندوق «امین را از خرید مستقیم یا نگهداری هر گونه اوراق بهادار ما منع میکند»، طبق متن S-1، و سهام کلاس T آن هیچ حق اقتصادی ندارد. بنیانگذاران داستان دیگری دارند. سهم کلاس F آنها ارزش اقتصادی ندارد، اما هر کدام از آنها حدود ۲۴۰ میلیون سهم دارند که ارزش اقتصادی دارد.
جزئیات بیشتر درباره کنترل
«صندوق بهره بلندمدت» انثراپیک سهام کلاس T را در اختیار دارد که اکثریت اعضای هیئت مدیره را انتخاب میکند. درخواست ثبت آن را به عنوان «بدنهای مستقل از امینان بیطرف از نظر مالی با تخصص در ایمنی هوش مصنوعی، امنیت ملی، سیاست عمومی و کارآفرینی اجتماعی» توصیف میکند. صندوق پنج صندلی دارد، یکی از آنها خالی است و توسط نیل «بادی» شاه، مدیرعامل ابتکار دسترسی بهداشتی کلینتون، ریاست میشود. سیاستهای صندوق «امین را از خرید مستقیم یا نگهداری هر گونه اوراق بهادار ما منع میکند». دستمزد امینان «با سود شرکت تغییر نخواهد کرد یا مشروط به آن نخواهد بود».
کنترل بنیانگذاران تاریخ پایان دارد. سهام کلاس F زمانی از بین میرود که کمتر از سه نفر از هفت بنیانگذار به مدت ۹۰ روز در LLC باقی بمانند. در اسپیسایکس، دارندگان کلاس B تا زمانی که حتی یک سهم کلاس B موجود باشد، به انتخاب مدیران خود ادامه میدهند. سهام کلاس T صندوق هیچ تاریخ انقضایی ندارد، هرچند هیئت مدیره، امینان و اکثریتهای مشخصی از سایر طبقات سهامداران میتوانند آن را اصلاح یا بازخرید کنند. طبق متن درخواست ثبت، «ما عمداً سهام عادی کلاس T را به این شکل ساختاردهی کردیم تا انعطافپذیری بلندمدت را در صورت تغییر شرایط حفظ کنیم».
کارمندان انثراپیک از طریق سهام کلاس E، که هیچ حق اقتصادی ندارد، سهم کوچکی از话语权 دارند. این سهام زمانی رأی میدهد که کمیته نامزدی هیئت مدیره و صندوق بر سر یک مدیر خاص منصوبشده توسط صندوق اختلاف داشته باشند، و همچنین در مورد تغییرات در خود صندوق. سهامداران عمومی یک راه فرار دارند: اگر اکثریت بنیانگذاران نتوانند بر سر نحوه رأی دادن به سهم کلاس F توافق کنند، آن سهم به نسبت آرای کلاس A عمومی رأی میدهد.
درخواست ثبت وانمود نمیکند که این محبوب خواهد بود. این ساختار «ممکن است توانایی» دارندگان کلاس A را برای تأثیرگذاری بر تصمیمات کلیدی، از جمله فروش شرکت، «به طور مؤثر از بین ببرد». طبق متن، «ما نمیتوانیم پیشبینی کنیم که آیا ساختار ما منجر به کاهش تقضا برای سهام عادی کلاس A، افزایش نوسانات، تبلیغات منفی یا سایر پیامدهای نامطلوب خواهد شد یا خیر». همچنین هیچکس نمیتواند پیشبینی کند که دادگاهها چگونه با آن رفتار خواهند کرد: «عدم وجود رویه قضایی تفسیرکننده این ساختار، خطر و غیرقابل پیشبینی بودن دعاوی مرتبط با حاکمیت را افزایش میدهد».
همانطور که درخواست ثبت فاش کرد، انثراپیک و اسپیسایکس از قبل با هم کسبوکار دارند. انثراپیک موافقت کرد تا حداکثر ۱۲۰.۵ میلیارد دلار برای پردازش محاسباتی مبتنی بر انویدیا از اسپیسایکس.ایآی (SpaceX.AI)، زیرمجموعهای از اسپیسایکس که قبلاً X.AI نام داشت، هزینه کند. پس از گذشت اوایل سال ۲۰۲۷، هر طرف میتواند با اطلاع ۹۰ روزه قرارداد را لغو کند.
هوش مصنوعی مولد برای کمک به تحقیقات و/یا پیادهسازی این مقاله استفاده شده است. خبرنگار ادعاهای واقعی این مقاله را به طور مستقل گزارش و تأیید کرده است و یک ویراستار انسانی آن را قبل از انتشار بررسی کرده است.